四家连锁品牌如何追赶 Chipotle 的扩张步伐
Chipotle 凭借直营模式和 Chipotlanes 车道,单店平均营收达 315 万美元,并计划扩张至 7000 家门店。面对这一巨头,四家连锁品牌——District Taco、Qdoba、Moe's Southwest Grill 和 Burritobar——正以特许经营为核心,结合区域特色、菜单差异和门店小型化,探索各自的追赶路径。本文分析这些品牌的策略、挑战与行业前景。
在快餐行业,Dunkin'、Subway 和 McDonald's 等特许经营品牌早已深入人心。然而,快速休闲餐饮(fast casual)领域并非普遍采用特许经营模式。Chipotle、Starbucks、Shake Shack 和 Cava 等品牌凭借直营模式,在其品类中占据了领先地位。
在这些公司中,Chipotle 的财务表现最为亮眼。根据其 2024 年第二季度 10-Q 文件,Chipotle 旗下 3,530 家门店的平均单店营收(AUV)约为 315 万美元。该公司正朝着 7,000 家门店的目标迈进,而增设的“Chipotlanes”免下车取餐通道进一步提升了单店营收。在上一季度新开的 52 家门店中,有 46 家配备了 Chipotlanes,这一设施已成为其扩张战略的核心。
Chipotle 的成功正引发新一轮竞争。区域性品牌、老牌挑战者以及海外新进入者,纷纷将特许经营和菜单策略作为与这家巨头差异化竞争的关键。Chipotle 的规模之大,甚至其年度春季招聘活动的目标人数都高达数万人。
巴布森学院(Babson College)Tariq Farid 特许经营研究所执行主任 Ab Igram 指出,特许经营模式能让那些难以获得资本以发展直营店的品牌,借助经验丰富或资金雄厚的加盟商加速扩张。“Chipotle 定义了市场,”Igram 说,“顾客渴望这种模式。机会在于,某个品牌、新概念或区域概念能否找到自身的差异化切入点。”
District Taco、Moe's Southwest Grill、Qdoba 和 Burritobar 等连锁品牌正试图在全国范围内扩张,但要达到 Chipotle 的规模和销售额,可能仍需时日。以下便是这四家品牌追赶 Chipotle 的具体策略。
District Taco:以尤卡坦风味凸显差异化
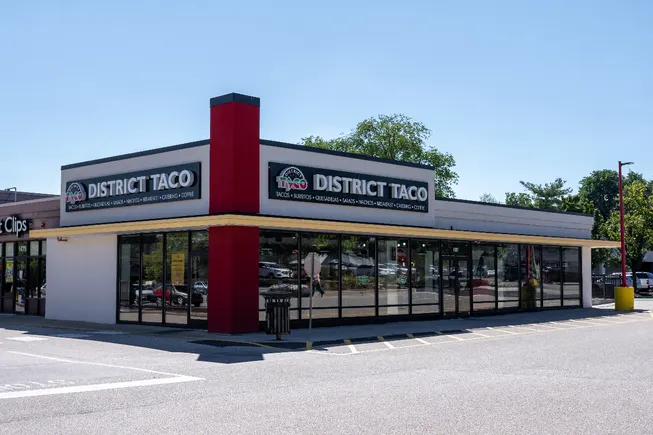
District Taco 是一家拥有 17 家门店的快速休闲品牌,主要分布在华盛顿特区及其周边市场,是 Chipotle 较小的竞争对手之一。但其 CEO 兼联合创始人 Osiris Hoil 认为,品牌拥有一个秘密武器:正宗性(authenticity)。Hoil 在 17 岁时从墨西哥尤卡坦州移居美国,当时他很难找到能唤起家乡记忆的墨西哥食物。
该品牌的核心差异化在于对传统风味的理解:哈瓦那辣椒、烤番茄和大蒜。District Taco 特别强调哈瓦那辣椒,这是尤卡坦美食中常用的食材,但其辣度远高于许多美国消费者习惯的墨西哥辣椒(jalapeño)。通过提供可定制的配料,品牌既满足了消费者的个性化需求,又保持了菜单的墨西哥风味根基。
除了正宗性,District Taco 还拓展了更多用餐时段。品牌供应早餐,开门时间在早上 7 点至 10 点之间。据 Hoil 介绍,早餐玉米卷已占其销售额的约 10%。
在扩张策略上,District Taco 主要与经验丰富的加盟商合作,这些加盟商通常已拥有其他品牌,并希望分散投资组合。在选址方面,公司力求在租金可负担性与地理位置之间取得平衡。品牌希望在郊区市场发展,通过与大学、运动队及其他本地机构合作,与顾客建立有机联系。
Hoil 表示,公司可能需要约 15 年才能成为真正的全国性品牌。目前,该连锁已签署至少 71 家门店的开发协议,已在华盛顿特区、弗吉尼亚州、马里兰州、宾夕法尼亚州和新泽西州开设门店,并计划在佛罗里达州奥兰多开设一家新店。
Qdoba:现金激励加速门店开发
今年 6 月,Qdoba 宣布将为在 2026 年 9 月前完成新店建设的加盟商提供 10 万美元的现金奖励。Qdoba 首席开发官 Jeremy Vitaro 表示,如果门店位于端头或内嵌空间,通常需要 12 至 15 个月才能完工,因此相当一部分加盟商有望获得这笔奖金。
“我们希望在未来几年内实现每年净增 100 家门店的目标,我们正为此努力。”Vitaro 说。他强调了特许经营的优势:“你会找到在当地拥有强大资源和市场知识的优秀人才,他们能利用网络招聘员工、开发门店、开展本地营销,并深度参与社区活动。这正是我们理想的加盟商。”
为强化品牌,Qdoba 今年计划对旗下 165 家直营店中的 80 家进行翻新,尽管未来可能会将部分直营店出售给加盟商。Vitaro 表示,翻新旨在“让餐厅跟上时代步伐”。未来策略还包括调整选址偏好,转向 1,800 至 2,000 平方英尺的小型门店,而目前平均面积为 2,500 平方英尺。这与 Potbelly、Panera 和 Sweetgreen 等品牌近年开发小型门店模式的趋势一致。
与 Chipotle 不同,Qdoba 并未将数字取餐通道作为发展重点。Vitaro 表示,配备数字取餐通道的门店比例将逐步提升,但并非品牌开发的核心。“我们的门店不仅仅是交易场所,”Vitaro 说,“我们餐厅有一种温暖和好客的氛围,这使我们与某些竞争对手区别开来。”
Moe's Southwest Grill:推动净增长
作为 Chipotle 最大的特许经营竞争对手之一,Moe's Southwest Grill 近年来门店数量持续下滑,从 2021 年初的 681 家降至 2023 年底的 612 家(根据其特许经营披露文件)。但母公司 GoTo Foods 的首席开发官 Brian Krause 表示,在门店重新设计后,品牌有望实现扭转。
“我们从过去较暗的色调转向更明亮、更有活力的配色,”Krause 说,“同时也在优化顾客体验,减少门店前区的家具和设备。”此外,品牌正努力降低成本、提高效率,并利用母公司的采购规模和议价能力。
降低加盟商成本对 Moe's 至关重要,因为该品牌单店平均营收(AUV)相对较低,约为 120 万美元,且加盟商基础分散。目前,Moe's 拥有约 150 个加盟商,经营 606 家加盟店,平均每位加盟商经营约 4 家门店。
近年来,Moe's 重新审视了各项成本,以增强加盟商利润率,并将营销策略与菜单项目的受欢迎程度和利润率挂钩。Krause 提到,品牌加盟商基础正逐步整合,这与快餐行业倾向于经验丰富的多店运营商的趋势一致,但品牌仍希望保留一定数量的小型运营商。
与同领域其他品牌一样,定制化是 Moe's 菜单策略的关键。虽然整体菜单简单一致,但品牌提供多种新鲜配料,如洋葱丁、黑橄榄、新鲜或腌制的墨西哥辣椒,这些是 Chipotle 所没有的。此外,品牌正转向店内自制新鲜莎莎酱。
Krause 表示,这些变化意味着品牌正在缓慢复苏。Moe's 于 7 月在亚利桑那州签署了五家门店的扩张协议,但 Krause 预计品牌要到 2025 年才能恢复净增长。
Burritobar:菜单与模式的双重创新
Burritobar 是加拿大 Barburrito 的美国分部,正以惊人速度签署大型开发协议。自 4 月以来,该品牌已签署至少 7 份主特许经营协议,总计约 500 家门店承诺。截至 7 月初,Burritobar 在美国已获得 750 家开发承诺,但仅有 4 家门店开业(3 家位于密歇根州,1 家位于特拉华州),据首席开发官 Jeff Young 透露。
其增长的关键在于菜单,与传统墨西哥快餐的碗、卷饼和塔可截然不同。“我们有油炸设备,因此能提供更多样化的产品,包括招牌菜如 bang bang 虾、脆皮鸡肉、炸鹰嘴豆、极限薯条和现炸油条,”Young 在给 Restaurant Dive 的邮件中写道。品牌并不假装提供正宗墨西哥菜,Young 将其菜单描述为“墨西哥风味启发”。
其开发策略侧重于小型门店,面积在 1,000 至 1,500 平方英尺之间,通常位于开放式购物中心的内嵌或端头位置。“小型门店降低了初始资本支出,加上我们较低的持续运营费用和精简人力模式,加盟商能更快实现盈利,”Young 说。
在地理上,品牌聚焦美国东部,以便利用靠近多伦多总部的优势,支持增长并建立品牌知名度。Young 表示,这一过程始于二三线郊区市场,之后才向更密集的城市区域扩张,这与 Chipotle 早期聚焦城市的策略形成鲜明对比。
行业展望:挑战与机遇并存
小型门店、差异化菜单和大型加盟商可能帮助一些品牌快速成长,或从衰退中恢复,但并非所有墨西哥快餐连锁都一帆风顺。Tijuana Flats 在春季关闭了 11 家门店,申请了第 11 章破产保护,并被新东家收购。Rubio's Coastal Grill 在 5 月和 6 月关闭数十家门店后,也申请了第 11 章破产。
Vitaro 认为,这些品牌的破产反映的是特定问题,而非行业性疲软。“我不认为市场整体已接近饱和,”Vitaro 说,“总体而言,这是一个健康的市场。”
Igram 表示,品牌应确保能在市场中分得一杯羹,但墨西哥快餐市场是否存在上限尚不明确。“你可以在某个市场真正与 Chipotle 竞争并获胜,但在另一个市场可能不行,”Igram 说。然而,连锁品牌不必非要击败 Chipotle 才能盈利。Igram 指出,品牌可以通过确保有吸引力的单店经济模型,提供良好的投资回报来实现增长。
“任何品牌都必须非常努力地保持相关性,提供合适的价值和体验,并雇佣合适的员工,”Vitaro 说,“如果你是特许经营品牌,就像我们一样,还要找到合适的加盟商。所有这些都极具挑战性。”


