餐饮业真正的危机不是食材成本,而是融资渠道
餐饮业的真正危机并非食材成本上涨,而是融资渠道受阻。传统银行信贷流程与餐饮业现金流特性不匹配,导致许多餐厅在急需资金时无法获得贷款。本文提出,设备融资、信用额度等替代方案或可成为出路。
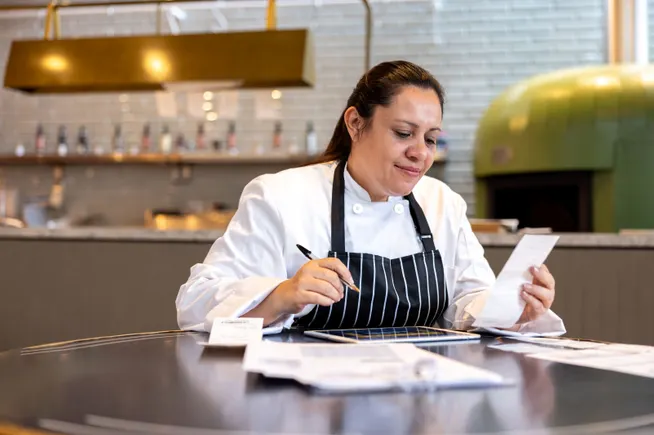
编者按:本文为客座文章,作者克里斯托弗·科内拉(Christopher Cornella)是美国专业融资公司(US Professional Funding)和美国医疗融资公司(US Medical Funding)的业务发展副总裁,专注于为各行业小企业提供商业贷款。文中观点仅代表作者个人。
社区小餐馆、家庭经营的快餐店以及曾经前景看好的休闲快餐连锁纷纷关门,这在一定程度上是疫情的后遗症。许多人将原因归咎于通胀、劳动力短缺和消费者行为变化等经济影响。尽管这些因素确实波及大多数行业,但根据我与美国各行业小企业主打交道的经验,我认为餐饮业面临的最大挑战另有其源——主流贷款生态未能为餐厅老板提供足够支持。
大多数餐厅利润率极窄,盈利水平在3%至5%之间波动。餐厅能否盈亏平衡,往往取决于手头捉襟见肘的资源。当餐厅的冷库设备损坏、年度现金流从12月的盈利转为1月的亏损,或房东要求为第二份租约追加押金时,餐厅的利润空间会被进一步压缩。
此时,餐厅可能因老板无法获得5万美元贷款来支付计划外开支而选择关门。可悲的是,资金往往在最需要的时候无法到位。
对大多数传统银行而言,餐饮贷款属于高风险业务。银行关注的是餐厅的高倒闭率、低利润率和不可预测的现金流。即便餐厅老板符合贷款标准,银行仍会将贷款归类为高风险。独立贷款机构往往能满足银行对详细商业计划和可靠抵押物的要求,但结果依然相同。
餐厅运营与银行信贷之间的错位
问题出在贷款流程本身。传统银行贷款无法适应依赖每日信用销售的企业独特的现金流模式。一家将大部分运营价值沉淀在设备和租赁改良中的企业,难以向银行提供易于识别的抵押物,从而影响贷款决策。
经营餐厅与传统银行贷款要求几乎毫无相似之处。食品和劳动力成本通常占收入的60%至70%。许多餐厅在四个月的夏季旺季中完成50%的销售额。面向市中心办公人群的餐厅在假日季业务会下滑。这些并非经营失败的信号,而是行业固有的特性。传统信贷审核人员却将这些波动视为业绩不稳定,并以此为由拒绝贷款。
一家银行可能拒绝向月销售额稳定在5万美元的企业放贷,但这家企业的还款能力可能远超许多符合银行信贷标准的企业。问题不在餐饮业,而在贷款流程和资格要求。
明智的融资方案是什么?
近年来,融资领域已成熟许多,但大多数餐厅老板并不了解现有的融资选项。营运资金贷款、商业信用额度、设备融资和基于收入的融资各有不同用途,选择哪种方案取决于资金用途和需求的紧迫程度。
餐厅经营者常常错失设备融资的机会。如果餐厅的商用烤箱或冷藏设备损坏,设备融资可以覆盖成本,餐厅可以以损坏的设备为抵押获得贷款,分期偿还。无法获得一般商业贷款的企业,往往能获得设备贷款来购买价值2.5万美元的烤箱,因为餐厅无法为厨房设备获得普通贷款。
商业信用额度是另一个不错的选择。信用额度允许餐厅经营者按需提取所需金额,且只需为提取部分支付利息。用信用额度来填补现金流缺口,优于高成本的预支融资。
最关键的是找到满足需求的融资方式,因为最佳融资方案往往比紧急情况下的应急选项更便宜、更可持续。你应当在尚有余裕时研究所有融资选项,而不是等到濒临极限时才仓促决定。
餐饮业需要明白什么
餐厅经营者理应获得理解行业节奏和风险、并看到其真正潜力的支持性贷款机构。当所有小企业都经历相同的银行申请流程、接受同样肤浅的审查时,这对美国经济的整个行业而言是远远不够的。
对独立经营者而言,尤其重要的是要明白:更好的选项确实存在,一些非银行贷款机构并非掠夺性;在紧急情况迫使你不得不选择之前,培养识别可信营运资金合作伙伴与掠夺性机构的能力,是一项宝贵的技能。
餐饮业有能力养活经济中的每个人,创造数百万个就业岗位,并构建从乡村、郊区到城市和大都市的各类社区联系。它们理应获得融资,以帮助这个行业按设计的方式运转。